Szybka informacja:
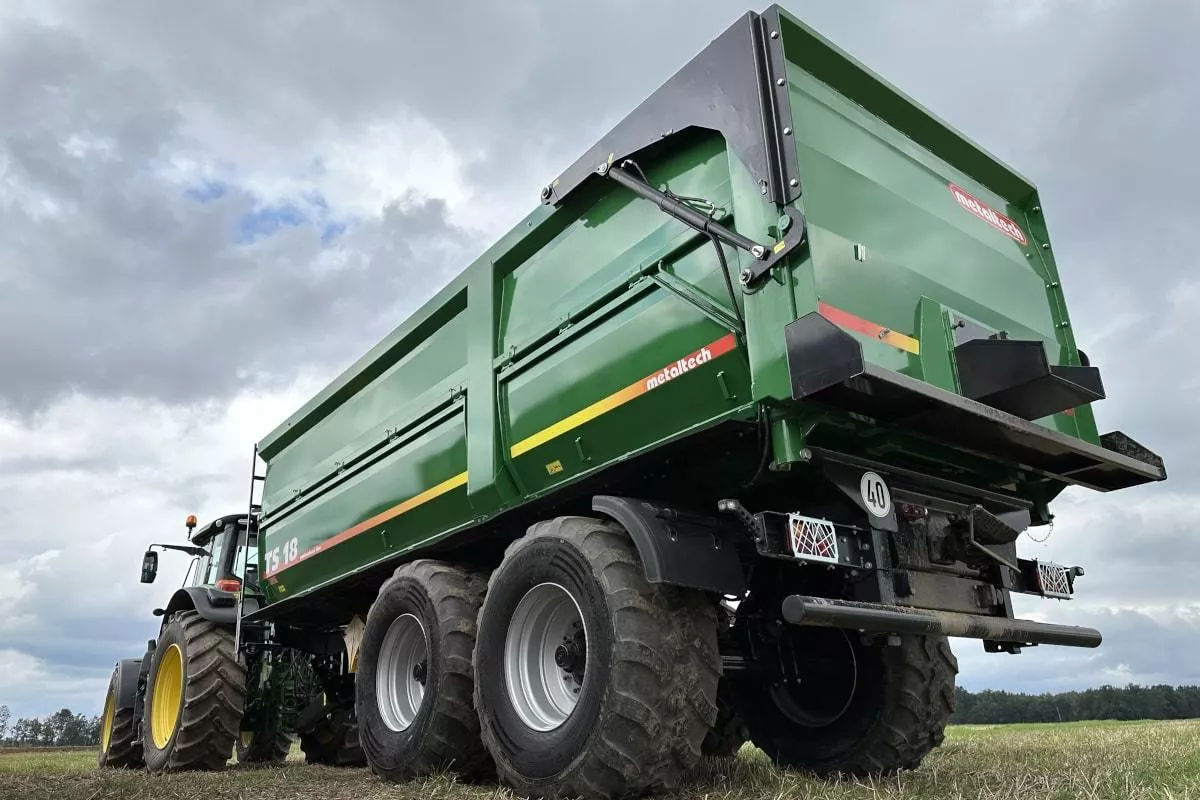
Artykuł omawia zasady opodatkowania podatkiem od środków transportowych pojazdów wykorzystywanych w działalności rolniczej. Przedstawiono, że podatek ten dotyczy samochodów ciężarowych o masie całkowitej powyżej 3,5 tony oraz ciągników siodłowych i balastowych wraz z przyczepami, gdy masa przekracza określone wartości. Ważną informacją jest zwolnienie z opodatkowania przyczep i naczep wykorzystywanych wyłącznie w działalności rolniczej przez podatnika podatku rolnego. Artykuł odnosi się do przepisów zawartych w ustawie o podatkach i opłatach lokalnych, co ma istotne znaczenie dla rolników posiadających ciężarówki lub inne pojazdy w gospodarstwie. Wyjaśnienie tych regulacji pozwala na lepsze zrozumienie zobowiązań podatkowych związanych z użytkowaniem pojazdów transportowych w rolnictwie. Tekst kierowany jest do właścicieli gospodarstw rolnych, którzy muszą ocenić, czy ich pojazdy podlegają opodatkowaniu.
Co to naszym zdaniem znaczy dla Polskiego Rolnika?
Informacje te wpływają na koszty prowadzenia gospodarstwa, zwłaszcza jeśli wyposażone jest w ciężarówki lub ciągniki siodłowe o określonej masie. Ustanowienie zwolnienia dla przyczep i naczep wykorzystywanych w rolnictwie może obniżyć zobowiązania podatkowe i ułatwić planowanie wydatków.
Chcesz przeczytać więcej? Zobacz pełny artykuł – https://www.tygodnik-rolniczy.pl/prawo/porady-prawne/podatek-od-ciezarowki-w-gospodarstwie-czy-rolnik-musi-go-placic-2687895