Szybka informacja:
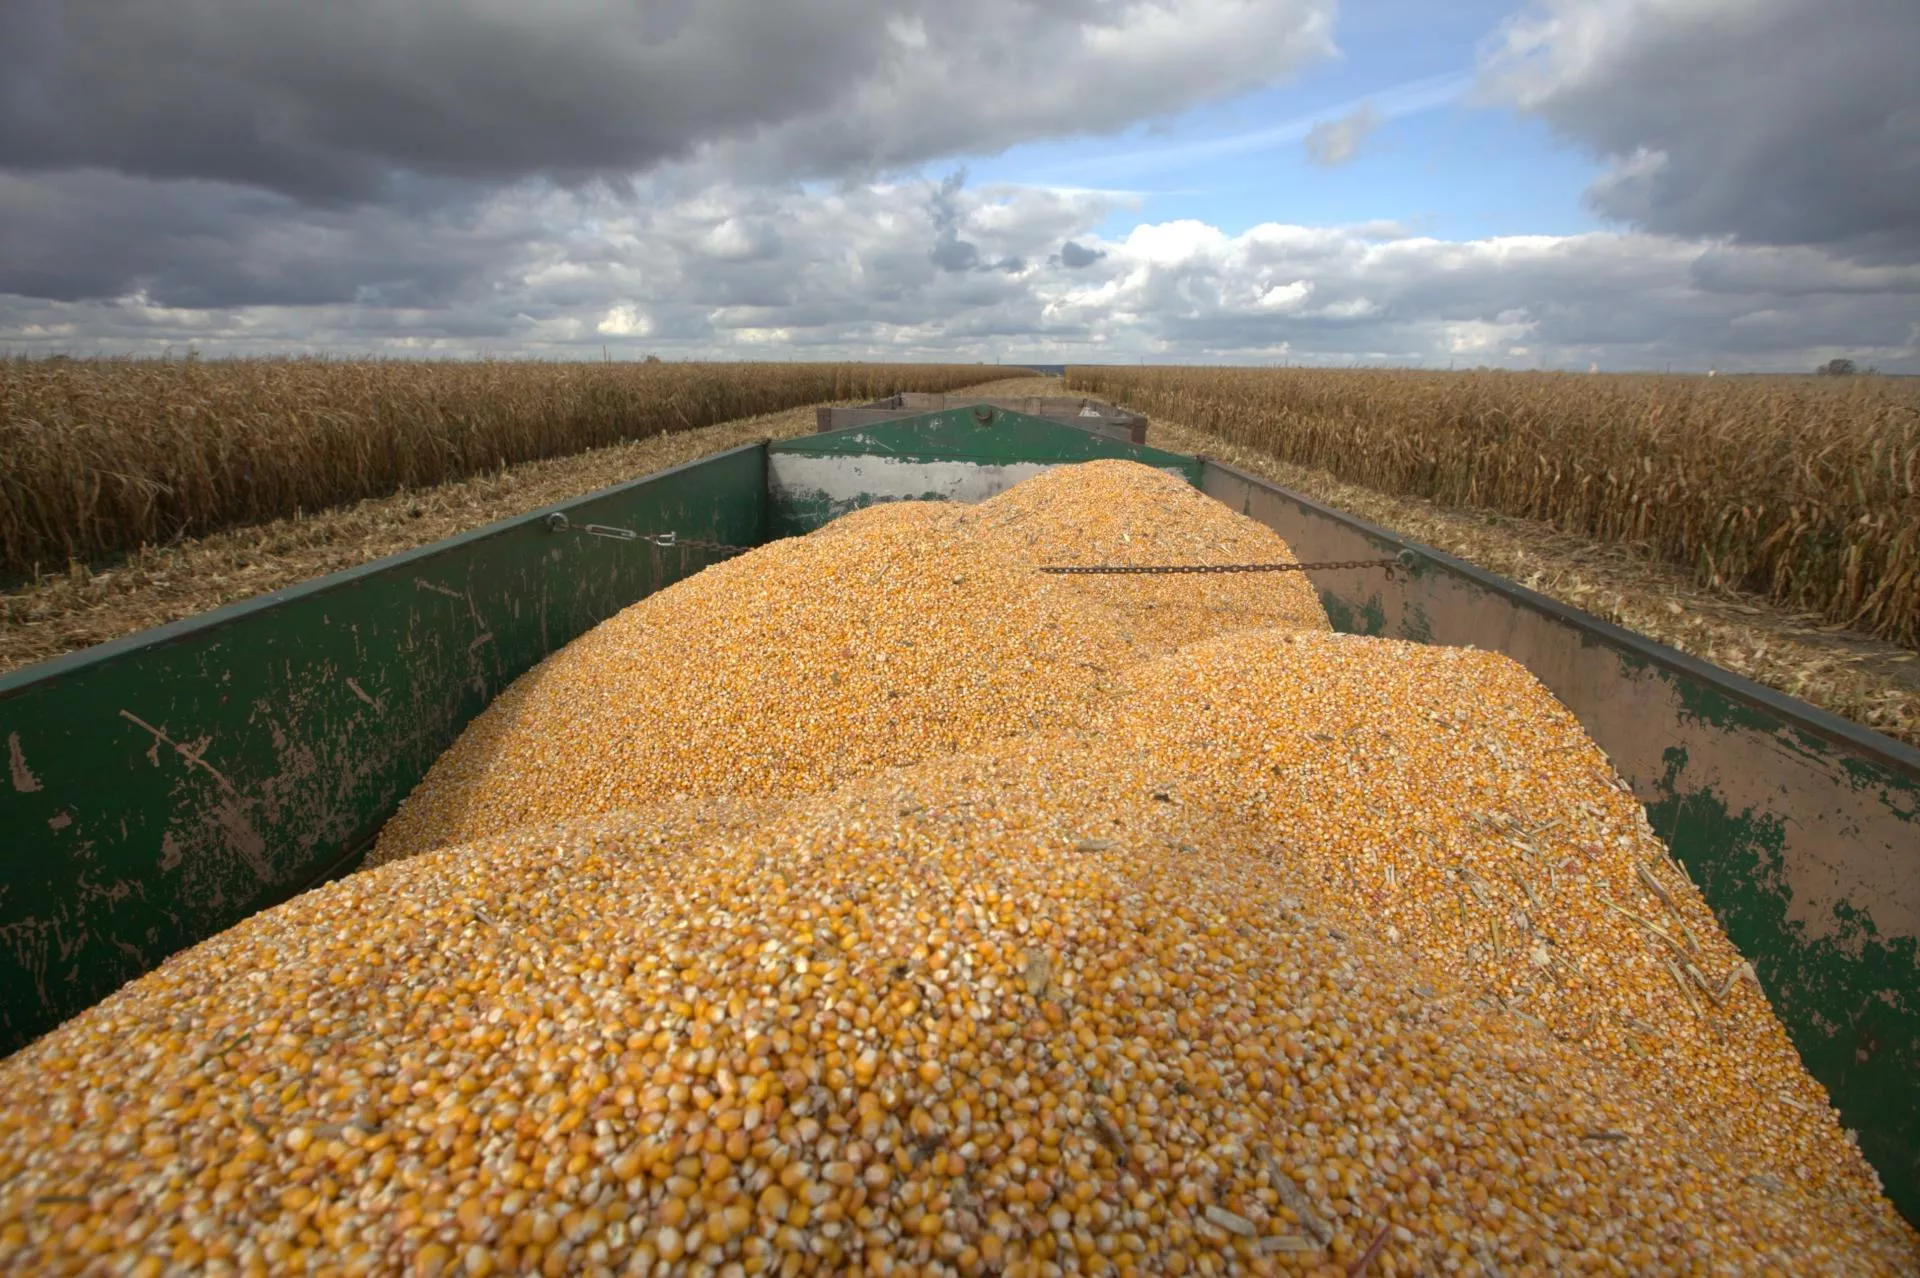
Tegoroczne żniwa kukurydzy w Europie przebiegają przy mocno zróżnicowanych plonach i kolejnych korektach prognoz. Październikowa prognoza JRC MARS obniżyła średni plon kukurydzy w UE do 6,42 t/ha, czyli o 10% poniżej wyniku z 2025 r. We Francji średnie plony mają wynieść 6,3 t/ha, a największe dodatkowe cięcia prognoz dotyczą Litwy, Austrii, Węgier i Słowenii. Szczególnie słabo wypadają Węgry, gdzie plony kukurydzy mają spaść o 46% wobec średniej z pięciu lat, do 3,12 t/ha. Dla Polski utrzymano prognozę 7,3 t/ha, co oznacza spadek o 7% rok do roku. Ukraina do 26 października zebrała 7,89 mln t kukurydzy z 1,325 mln ha, przy średnim plonie 5,95 t/ha. Eksport ukraińskich zbóż i strączkowych jest niższy niż rok wcześniej, ale wywóz kukurydzy wzrósł do 2,135 mln t. Rosnąca podaż i większy ruch towaru do portów przełożyły się na spadki na MATIF, gdzie pszenica z dostawą w grudniu wyceniana była na 227 euro za tonę, a kukurydza na marzec na 259,25 euro za tonę. W Polsce pszenica konsumpcyjna lekko potaniała do średnio 923 zł/t, natomiast pszenica paszowa, jęczmień, pszenżyto i owies nadal drożały. Kukurydza sucha osiągnęła średnio 849 zł/t, a mokra zatrzymała się przy 652 zł/t, przy ofertach od 600 do 710 zł/t.
Co to naszym zdaniem znaczy dla Polskiego Rolnika?
Spadki na MATIF mogą ograniczać przestrzeń do dalszych podwyżek cen pszenicy i kukurydzy w krajowych skupach. Duże różnice w plonach kukurydzy w UE podtrzymują niepewność co do podaży, ale napływ towaru z Ukrainy i trwające żniwa zwiększają presję na rynek. W Polsce sytuacja pozostaje nierówna, bo zboża paszowe nadal drożeją, a kukurydza mokra w części skupów zaczyna ciążyć cenom. Szerokie widełki ofert za kukurydzę mokrą oznaczają duże różnice w przychodach między gospodarstwami sprzedającymi w różnych punktach skupu.
Chcesz przeczytać więcej? Zobacz pełny artykuł – https://www.topagrar.pl/articles/ceny-zboz/jak-matif-wplywa-na-ceny-pszenicy-i-kukurydzy-w-polsce-2693896